

万隆蓄财【2026.10.09收评】
今天上证指数收于3813.79 点,上涨1.89 点,涨幅 0.05%,全天最高3824.71,最低3754.14,日内振幅1.85%,全市场成交额1.92万亿元,较上日放量2224亿元,全市场超3200只个股上涨,盘面个股分化有所收敛,整体赚钱效应小幅修复。早盘指数小幅低开,开盘后快速下探,白线跟随指数回落,黄线下行幅度更大,小盘股率先承压,指数快速下杀至日内低点3754.14,这一阶段恐慌盘集中释放,分时量柱同步放大,短线抛压集中兑现。 探底完成后资金开始进场承接,指数开启震荡修复行情,白线率先拐头向上,黄线同步跟涨,临近午盘收盘阶段,黄白线同步拉升,白线快速翻红,黄线逐步向白线靠拢,说明权重与中小盘同步回暖,多头反攻力度明显增强,午盘前维持高位震荡格局。午后开盘,多头进攻动能有所衰减,指数冲高后承压回落,黄白线同步缓慢下行,白线始终维持在黄线上方运行,权重板块护盘特征延续,小盘股回落幅度相对更大。盘中多次出现短暂跳水,每次下探都有资金承接,并未再度击穿早盘低点,属于日内回踩确认支撑的走势。尾盘时段指数再度企稳回升,黄白线同步向上,指数守住红盘收盘,日内探底回升结构成型。技术面:今天指数出现金针探底形态,然而,该位置依旧处于空头排列下方,没能突破5日均线。下方MACD空头动能虽然相较早上来说有所减弱,但是,依旧没有金叉或者出现红柱。因此,整体来说,我们依旧不能重仓进场抄底。下周一重点观察两个核心指标:一是继续重点验证3800整数关口一线支撑,这里今早一度被砸穿,午盘后被拉回收了根金针。二是量能依旧要继续释放至2.5万亿上方,目前的这个增量还是不足以让市场出现反转,我们依旧以反弹来看。永远记住没有量能的上涨都要警惕回踩。
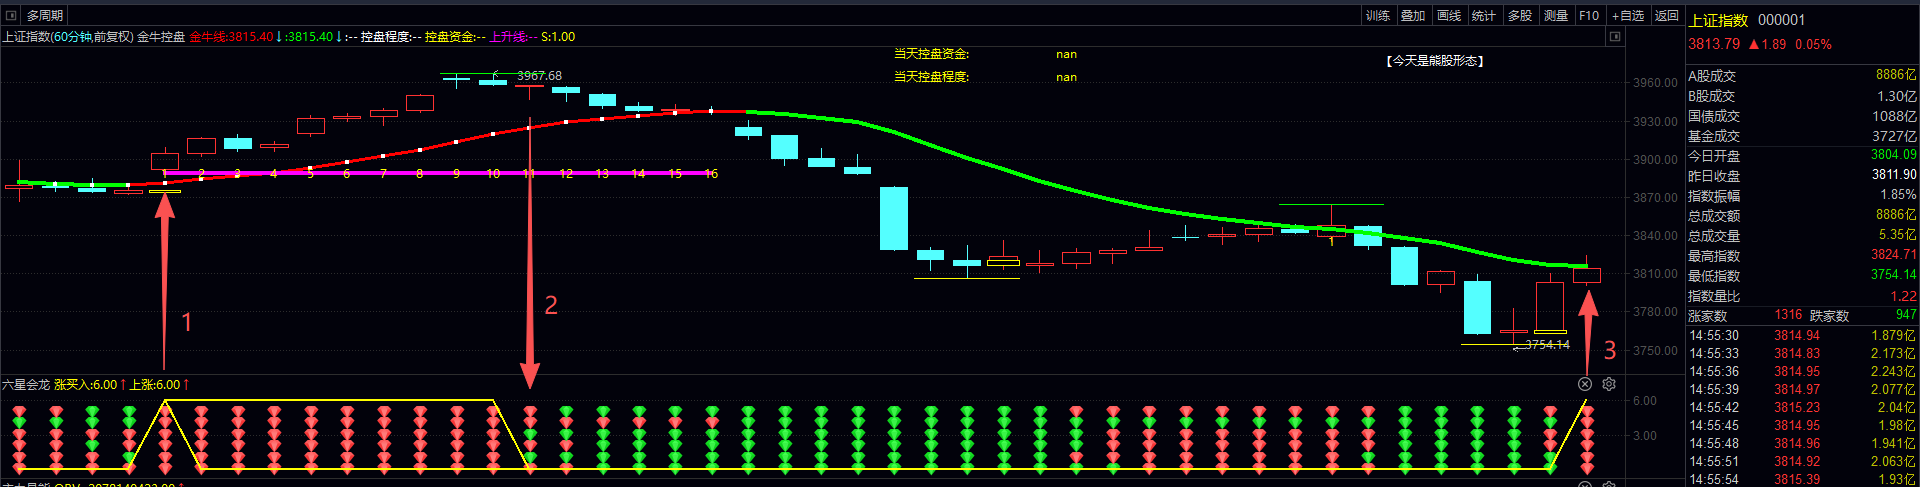
我们从软件60分钟周期级别上看,今天尾盘六星会龙指标完全转红出现进场信号,然而,K线还没有彻底站上金牛线。因此,这里我们六星会龙指标虽然出现进场信号,但是,仓位1到2成即可。如果下周一K线站上金牛线上方,我们可以看情况适当增加自己的仓位。如果下周一还是没能站上金牛线且六星会龙出现2颗绿星,那么我们就该砍一砍了。具体怎么操作,这里我们不犹豫,不猜测,更加不去预测。我们永远只跟随,不预测。
懂了不????
消息面
国际区域政策
海外宏观层面,美国 9 月非农就业数据不及市场预期,市场下调美联储加息预期,2 年期美债收益率快速回落,美元流动性收紧预期边际缓和,直接推动国际贵金属价格走强,现货黄金盘中突破 4200 美元每盎司,全球资金配置黄金的意愿提升,为本日 A 股贵金属板块上涨提供外部催化。产业层面,海外科技巨头密集发布 AI 新产品,谷歌云推出通用工作智能体 Gemini Agent,Meta 发布首款无摄像头 AI 眼镜,AI 应用产品持续落地,验证 AI 产业从算力硬件向应用端迭代的产业趋势,带动全球资金关注 AI 应用赛道。气候方面,世界气象组织发布预警,预计 2026 年 10 月至 12 月热带太平洋中东部海面温度将升至创纪录水平,厄尔尼诺现象预计 12 月达到峰值,全球农产品供给预期受到扰动,引发全球资本市场对粮食种植板块的关注。
国内政策
国内消费数据层面,税务部门公布国庆假期消费数据,国内服务消费保持高景气,假期服务消费销售收入同比大幅增长,零售、乳业等大消费板块基本面预期得到支撑,消费板块获得资金关注。产业端,国内 AI 内容产业落地加速,国内首部 AI 超写实院线电影定档 10 月 23 日全国上映,AI 技术赋能影视行业商业化落地提速,爱奇艺管理层在行业交流会上表示,AI 技术降低影视制作门槛,短剧行业迎来爆发增长,行业进入正向循环,为传媒、AI 视频板块带来强催化。资本市场层面,国内券商行业上半年经营数据向好,行业盈利水平提升,对证券板块形成基本面支撑,叠加市场放量反弹,券商板块盘中同步异动。
行业或产业链相关消息
AI 产业链出现明显的内部分化逻辑,应用端商业化成果持续兑现,而算力硬件端市场预期出现分歧。AI 视频、短剧领域落地案例持续增多,AI 技术大幅缩短影视内容制作周期,降本增效逻辑持续验证,行业盈利预期改善。反观算力硬件赛道,市场开始重新评估长期资本开支节奏,叠加前期板块累计涨幅较大,获利盘兑现意愿较强,MLCC、PCB、CPO、存储芯片等硬件赛道持续承压。农业产业链,厄尔尼诺气候预期扰动全球农产品供给,市场预期全球主要粮油作物存在减产风险,推升种业、粮食种植板块估值修复预期。贵金属产业链,国内央行持续增持黄金,为金价构筑底部支撑,叠加海外流动性预期转好,黄金板块配置价值得到机构认可。
题材板块分析
领涨板块
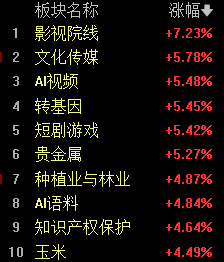
AI 视频与影视院线:板块午后迎来资金集中拉升,板块内十余只标的触及涨停。行情核心驱动来自 AI 影视商业化落地,AI 超写实院线电影定档落地,叠加短剧行业在 AI 赋能下进入快速扩张周期,AI 不再局限于算力硬件,内容生成、视频制作等应用场景持续兑现业绩预期。叠加海外科技巨头 AI 智能体、AI 眼镜产品发布,AI 应用的产业逻辑持续强化,资金从前期拥挤的算力硬件赛道,转向估值相对合理、商业化落地加速的 AI 内容赛道。同属软件服务方向的金融 IT、网络安全板块同步走强,板块内多只标的收获 20 厘米涨停,计算机应用板块整体跟随 AI 应用主线走强。
贵金属:板块为本日另一大主线,午后跟随国际金价上行走强。美国非农数据偏弱,市场下调美联储加息概率,美债利率下行降低黄金持有机会成本,叠加央行持续增持黄金,地缘风险带来的避险需求共振,推动国际金价持续突破新高,国内黄金相关标的跟随大宗商品价格走强。该板块兼具抗通胀、避险双重属性,在市场震荡阶段,成为资金配置的重要方向。
粮食种植:板块受到厄尔尼诺气候预期催化,市场担忧全球气候异常带来农作物减产风险,资金提前布局农业产业链。乳业、零售等大消费板块同步走强,国庆消费数据验证国内消费复苏韧性,消费板块估值修复行情延续。电池板块盘中震荡走高,新能源赛道阶段性迎来资金回流,赛道估值处于低位,具备估值修复空间。证券板块伴随市场放量反弹异动,作为行情风向标,在市场情绪修复阶段具备弹性。
领跌板块
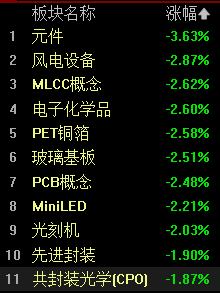
算力硬件赛道,MLCC、PCB、CPO、先进封装、存储芯片板块:本轮调整并非产业逻辑完全失效,而是前期硬件赛道涨幅较大,交易拥挤度高,资金兑现浮盈,市场开始重新评估全球算力资本开支增速预期,资金从硬件端流出,转向 AI 应用端。风电设备板块同样大幅走弱,板块内多只标的大幅下挫,行业基本面、订单预期承压,资金持续流出。硬件赛道的调整,反映出市场对 AI 产业链的认知发生转变,资金更加看重能够兑现营收利润的应用环节,而不再单纯追逐硬件产能扩张预期。
风险提示
市场风格快速切换带来的短期交易风险:今日市场资金从算力硬件赛道大规模撤出,涌入 AI 应用板块,板块轮动速度加快,热点持续性存在不确定性。AI 视频、影视院线板块短期快速拉升,情绪驱动特征明显,部分标的估值快速抬升,一旦利好兑现,容易出现高位资金兑现,波动风险显著放大,不宜盲目追高。
海外宏观与大宗商品波动风险:金价上涨高度依赖美联储货币政策预期,若后续美国通胀数据反弹,市场重新上调加息预期,美债收益率反弹,贵金属、有色板块会面临回调压力。厄尔尼诺对农产品产量的影响存在不确定性,气候预期属于远期事件,短期容易出现预期炒作后快速回落,农业板块存在预期证伪风险。
算力硬件板块的调整风险:MLCC、PCB、光模块等硬件赛道短期持续走弱,若全球算力资本开支不及预期,行业订单、盈利预期会持续下修,板块或延续震荡调整。虽然 AI 长期产业趋势没有终结,但短期估值修复行情已经阶段性告一段落,赛道内个股分化会进一步加剧。
大盘指数波动风险:今日指数探底回升,虽然收盘翻红,但早盘下探幅度较大,市场日内波动显著放大,成交量放大代表分歧加大。当前市场主线快速轮动,板块持续性偏弱,若后续增量资金无法持续进场,指数存在再次回调的可能性。
行业基本面不及预期风险:AI 影视、短剧行业短期热度较高,但行业商业化变现、盈利兑现速度存在不确定性,行业竞争加剧会压缩企业利润,需要警惕题材炒作脱离基本面的风险。消费板块复苏节奏存在不确定性,若后续消费数据不及预期,零售、乳业板块估值修复行情会中断。
风险提示:以上内容仅供参考和学习使用,不作为买卖依据,投资者应当根据自身情况自主做出投资决策并自行承担投资风险。市场有风险,投资需谨慎!
上述只摘职部分案例展示,不代表全部案例表现,案例仅以该反馈时间为准,历史案例不代表未来收益表现,案例仅供验证实力为主,不构成任何投资建议,据此操作风险自担,投资有风险,入市需谨慎。
免责声明:以上内容(包括但不限于图片、文章、音视频等)及操作仅供参考,我司为正规投资咨询经营机构,不指导买卖,不保证收益,投资者应独立决策并自担风险。
下一篇: 万隆蓄财【2026.10.12收评】